En realidad, no me gusta hablar de proyectos de ley, pero me gusta estudiarlos para prevenir lo que se pueda prevenir sobre las consecuencias adversas para los modelos de negocio, sobre todo en materia tributaria y en general en una manera que genere impacto a pactos contractuales preestablecidos o por establecer.
Pero en esta ocasión, lo veo necesario, no solo por su importancia sino por la oportunidad y la coyuntura.
Creo que, pasados los últimos 4 años en Colombia, sabíamos que no íbamos a encontrar las finanzas públicas en buenas condiciones; es más, teníamos la certeza de que eran pésimas las condiciones; sabíamos de los retos del sector energía, la crisis de Ecopetrol, la situación de la empresa por circunstancias de mercado, costos, competencia, tributos, etc., y también la situación del sistema de salud y pensiones.
Nadie puede decir que no lo sabíamos y menos los candidatos presidenciales. En ese escenario hicieron campaña y en ese escenario decidieron su narrativa, comunicar la verdad o decir medias verdades. Escojan cada cual su personaje. Yo no soy política, soy ciudadana, contribuyente, abogada tributarista y empresaria. Así que puedo hablar como eso. De lo que espero de quienes dirigen el país. Coherencia. No estoy para pedir menos.
El panorama era difícil, pero lo veríamos profundamente negro, hoy lo vemos oscuro, pero con posibilidades.
La ley de rescate, a la que debemos llamar por su nombre, como reforma tributaria y de gestión del gasto, si se quiere, me deja muchos sinsabores, dudas y también asuntos que hay que tratar responsablemente y poner sobre la mesa. No se trata de no entender la difícil coyuntura fiscal, ya en el año 2025 me atreví a advertirlo en el artículo: “Emergencia fiscal, regla fiscal y cláusula de escape: ¿qué implican para las empresas?”.
Pero se trata de entender que el Estado no se puede financiar 100% con el ciudadano, como si los recursos del Estado fueran finitos pero los del ciudadano infinitos, y menos cuando el déficit fiscal lo ocasionó —una estructura de Estado pesada y que no ha sido eficiente en el servicio— hace décadas y con un desastre de los últimos 4 años.
Al punto. Mi postura sobre la ley de rescate.
- Se está reformando la ley 100 de 1993 con una reforma tributaria o ley rescate generada por el Ministerio de Hacienda y sin tener en cuenta explicaciones e implicaciones en el sistema de salud, razón por la cual debería ser discutida por otras comisiones del congreso distintas a la comisión tercera, hoy no tenemos claro si el sistema de salud post-Petro, tiene sistema de aseguramiento, cómo se administra y cuáles son las medidas que se tomarán; pero lo primero que pensaron fue en cómo hacerle pagar al mal atendido usuario más. El empresario, el empleado y el independiente contribuyen al sistema, pero el problema no está en el porcentaje de contribución; está en las pocas personas que lo hacen. El problema está en la informalidad laboral, que es lo que debería ser atacado. Cada vez menos contribuyen al sistema; si la lógica fuera aumentar porcentajes de la contribución parafiscal, los aumentos jamás tendrían fin. No hablemos tampoco de la corrupción en el sistema.
Ahora en cuanto al impacto te explico normalmente el empleador y el empleado cotizan hasta el 12,5% del ingreso base de cotización, así: 8,5 % el empleador 4% el trabajador, según el proyecto, habría aporte escalonado según el ingreso base de cotización, resultado de lo cual se incrementa el porcentaje aportado por el trabajador del 4% hasta el 8% así:
Ingreso base de cotización mensual Tarifa actual Tarifa propuesta
Hasta 2 salarios mínimos: 4 %
Más de 2 y hasta 4 :5,5 %
Más de 4 y hasta 5 : 6 %
Más de 5 y hasta 10: 6,5 %
Más de 10 y hasta 15: 7 %
Más de 15 y hasta 20: 7,5 %
Más de 20 y hasta 25: 8%
Ahora el panorama de los independientes no es claro, habitualmente, los independientes cotizan sobre el 40% del ingreso, aplicando un porcentaje de hasta el 29% que se distribuye entre la cotización a EPS, pensión y riesgos profesionales. Con la ley de rescate, en el artículo 21 se establece el ingreso total como rango determinante en la tarifa o el porcentaje de cotización no sobre el 40%. A pesar de ello, la matemática del proyecto parece demostrar que se aplica el 40%, pero el texto no es claro. Ojo. Lo cierto es que aplica una escala escalonada para establecer la tarifa de cotización en salud así:
Ingresos mensuales Cotización a salud
1 SMMLV 12,5 %
Más de 1 hasta 2 SMMLV 12,5 %
Más de 2 hasta 4 SMMLV 13 %
Más de 4 hasta 5 SMMLV 13,5 %
Más de 5 hasta 10 SMMLV 14 %
Más de 10 hasta 15 SMMLV 14,5 %
Más de 15 hasta 20 SMMLV 15 %
Más de 20 hasta 25 SMMLV 15,5 %
No se trata de no ver la realidad del sistema que se encuentra desfinanciado, ni de la gravedad; se trata de mirar lo que implica eso para un asalariado o independiente al que, además, se le sumarían otras cargas, como ser declarante de renta, que es lo que hablaremos ahora.
- Aumentar la base de contribuyentes del Impuesto de Renta: esta es de las inclusiones más polémicas, pero si me preguntas a mí, es un debate que debe darse, pero tal vez no deba aplicarse en ese porcentaje ni simultáneamente (aunque los cambios en renta rijan para el 2028). ¿Por qué debe darse?
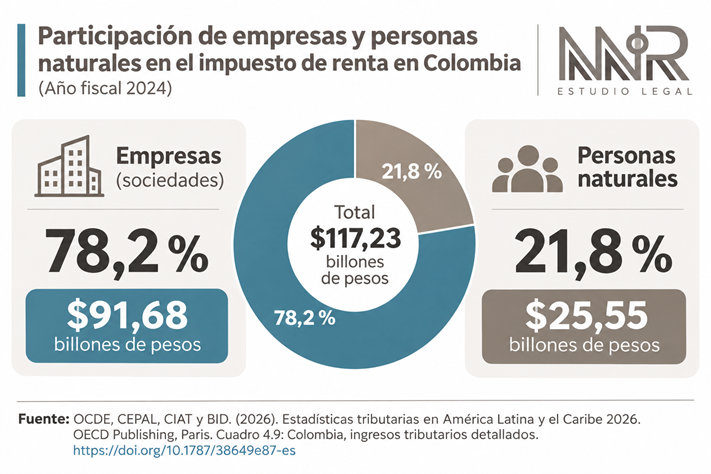
Según datos de la OCDE, esta es la participación de personas naturales frente a sociedades en el Impuesto de Renta y Complementarios en Colombia.
Participación de empresas y personas naturales en el impuesto de renta:
La reforma pretende bajar la base desde la cual inicia la obligación sustancial de pago con respecto al Impuesto de Renta y Complementarios, lo anterior para que más personas contribuyan con este impuesto así:
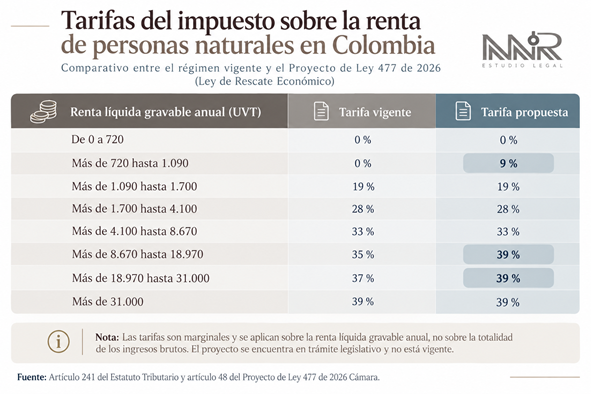
Esto quiere decir que más personas pagarán renta a tarifas escalonadas y, como te mostré en la relación de contribución personas naturales vs. empresas, es necesario. Pero tal vez no en ese nivel de porcentaje de tributación, no disminuyendo las deducciones, como por ejemplo los dependientes, y menos sumándole medidas como aumentos de IVA, aumentos de carga parafiscal dentro de una situación de mercado compleja para las empresas generadoras de empleo y por ende de circulación económica.
Ahora bien, introducir nuevos contribuyentes de renta para ampliar la base, pero cuando a la vez está ocurriendo un aumento de contribución en salud y un aumento de IVA a la canasta familiar no es estratégico ni progresivo. El Estado debe dejar de ver el aporte del ciudadano como aislado y empezar a consolidarlo en cuánta caja sale del contribuyente, personas naturales y jurídicas, para solventar al Estado e incluso cuántos servicios públicos deben pagar que hacen parte de los fines del Estado.
- Ampliación de la aplicación del IVA a bienes y servicios excluidos o exentos y eliminación de la tarifa diferencial. Que decir, el IVA es el impuesto con mayor facilidad y efectividad de recaudo; por ende, nunca puede faltar en una reforma tributaria. La mayor parte de los cambios propuestos comenzaría a aplicarse en 2028, y de lo que trata es que servicios y productos excluidos o exentos pasarían a ser gravados con la tarifa del 19% y, por ende, se elimina la tarifa diferencial del 5%.
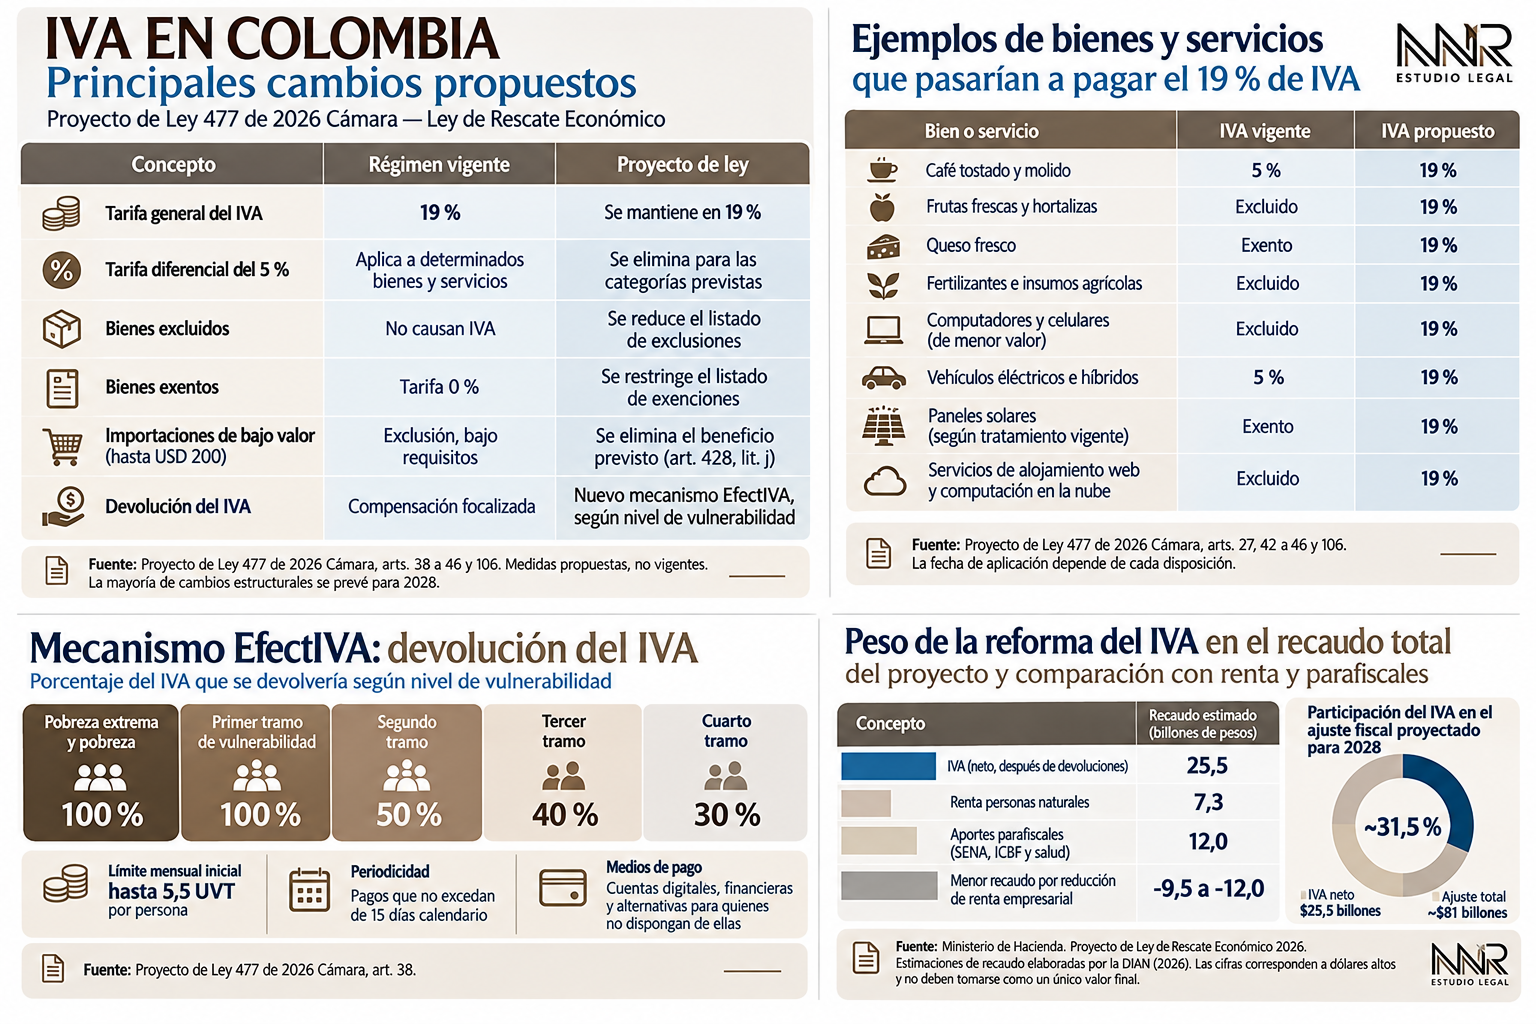
¿Con respecto al EfectIVA, basta decir que es una buena intención, con un complejo mecanismo para que se vuelva realidad; cómo se van a hacer las devoluciones? ¿El sector beneficiario cuenta con el conocimiento y los recursos para hacerlas? Nada más miremos el ejemplo de las devoluciones de IVA de los carros eléctricos, que son menos frecuentes, y veremos cómo el mecanismo de devolución es moroso e ineficaz para efectos del contribuyente.
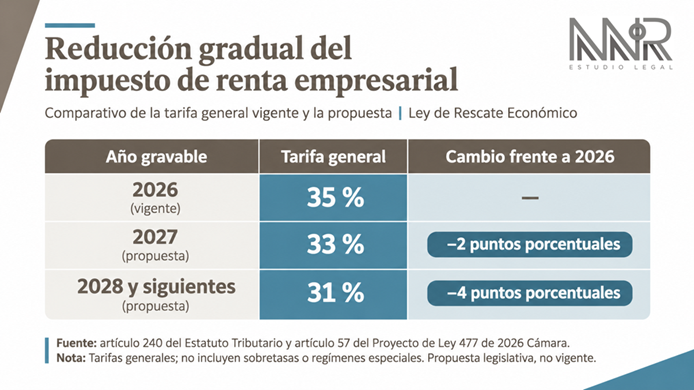
- Reducción gradual del impuesto de renta en las empresas. Esto es bueno, pero parece polémico, la polémica esta generada en quien debe pagar más: las personas naturales o las jurídicas; los ricos contra los pobres venimos de esa narrativa, lo cierto es que, en un estado dependiente de los ingresos de los ciudadanos, llama ese impuesto, tasas, contribuciones a nivel nacional y territorial, necesita movilidad económica, circulación y crecimiento y el vehículo para que esto se cumpla es el sector empresarial y las cargas del Estado sobre la empresa -además de un mercado defectuoso y una competencia global compleja-, son un ancla para cualquier crecimiento y movilización y por eso se justifica la reducción porcentual, si me preguntas bien intencionada y justa pero polémica por el antagonismo histórico en que han involucrado a la empresa y la sociedad. Dentro de este escenario, el artículo 57 plantea una reducción gradual de la tarifa del impuesto de renta desde el año 2027 así:
Aumento de los costos laborales. Si lo anterior ayuda, el aumento de los costos laborales para las empresas no lo hace y yo me pregunto: ¿Es el momento? ¿Es lo estratégico? ¿Es lo prioritario? El artículo 20 del proyecto modifica el artículo 114-1 del Estatuto Tributario, reduciendo las exoneraciones de aportes patronales a salud, SENA e ICBF.
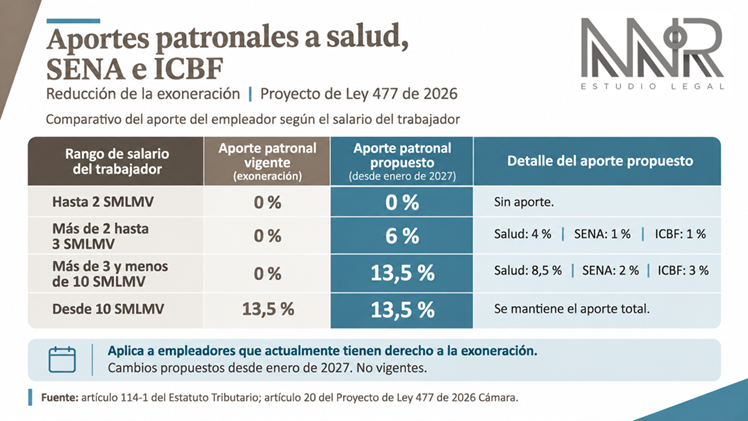
Conclusión, lo que no se va por el roto se va por el descosido.
- Régimen Único para Generar Estabilidad empresarial. Tiene antecedente en la Ley 963 de 2005 del gobierno de Uribe, en la cual, a través de Contratos de Estabilidad Jurídica, se garantizaba a las empresas estabilidad de normas para atraer la inversión en el desarrollo de grandes proyectos de diversos sectores. En este caso, el RUGE, busca básicamente lo mismo: atraer inversión, incentivar el mercado en beneficio de la movilidad económica que genera incentivo en toda la cadena productiva y el empleo. Para ello propone que, con una inversión obligatoria y a través de un documento de adhesión (no un contrato de libre discusión) el empresario inversionista reciba como beneficio por su inversión una reducción de la tarifa del impuesto de renta que puede ser del 20%- al 26%, durante 16 años. Igual reconoce una tarifa preferencial para los dividendos de los accionistas no residentes del 8%, depreciación acelerada del 50% para los activos de inversión (previstos) y la posibilidad de algunas preferencias arancelarias para algunos bienes que no tengan producción nacional. Según el proyecto, en el artículo 69 el mecanismo funcionaría así:
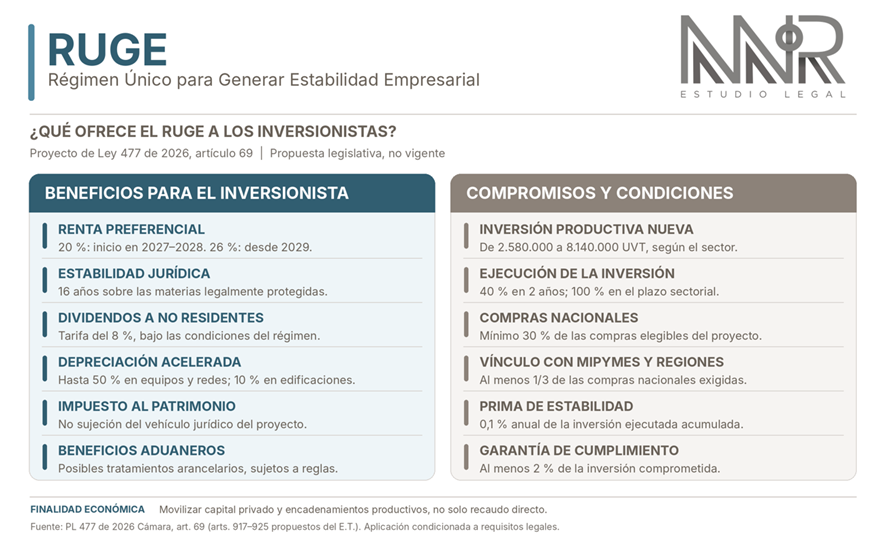
Esto es un camino que sin discusión debe darse, es la única manera de incentivar el crecimiento de la economía y hacer atractivo al país en medio de tanta incertidumbre económica y empresarial mundial, y que sí tiene un efecto de crecimiento sobre las personas (empleos) y financiamiento del Estado y sus sistemas. A través del aumento de ingresos de las personas, cuando más personas obtienen ingresos, se incentiva el consumo y la economía y, de paso, el Estado se financia mejor.
- ¿Por qué eliminar el impuesto a los plásticos de un solo uso creado por la Ley 2277 de 2022, que complementa las medidas de reducción y sustitución establecidas en la Ley 2232 de 2022? No tiene justificación ni sentido dentro del marco de esta ley; es evidente que esa ley se generó a partir de una conciencia sobre el uso del plástico y está enmarcada en la iniciativa de economía circular. Esto es un retroceso total que no tiene explicación. Y sí es verdad, cambió sectores económicos que se vieron perjudicados con nuevas implementaciones, pero desde el 2022 ya estaba en la mitad de su transición hasta el 2030; no se justifica su retiro. De esta ley hablamos en el artículo: “Economía Lineal o Economía Circular – Hacia donde va Colombia”, te lo recomiendo.
El Estado debe fomentar la economía circular y cumplir los objetivos de sostenibilidad de la OCDE, y esta es una forma. La justificación del gobierno es insuficiente; se fundamenta en las deficiencias técnicas y jurídicas de su diseño, las dificultades para determinar, administrar y fiscalizar el tributo, su bajo recaudo frente a las cargas administrativas que genera y la existencia de otras disposiciones ambientales. Sin embargo, este impuesto ya cuenta con dos pronunciamientos de la Corte Constitucional que ha requerido modificaciones, pero que es totalmente compatible con lo que se conoce como un impuesto pigouviano, es decir que lo que persigue es modificar comportamientos de producción y consumo, lo cual evidentemente ha logrado. Si el gobierno observa falencias, que lo redefina, pero que no retroceda en lo logrado. Basta decir que si se recaudan 82.000 millones al año – como lo muestra el proyecto – es importante que, ojalá, fueran invertidos en proyectos de corte ambiental. No se trata del dinero, se trata de la presión al cambio a través de lo que el Estado hace regular.
- El IVA a las compras en plataformas internacionales. Aquí hay otro asunto que debemos mirar con atención. El proyecto propone eliminar la exclusión del IVA para determinadas importaciones de hasta 200 dólares realizadas mediante envíos postales o entregas rápidas, algo que impactaría las compras que hacemos a través de plataformas internacionales.
¿Y por qué debería importarnos? Porque mientras una empresa colombiana comercializa sus productos soportando las obligaciones tributarias, laborales y comerciales del país, muchos productos comprados directamente en el exterior pueden ingresar con un tratamiento tributario diferente.
Desde la perspectiva de la competencia, la intención de equilibrar las condiciones entre el comercio nacional y el internacional merece ser considerada teniendo en cuenta los TLC suscritos. Pero también debemos mirar el efecto sobre el consumidor: las compras que hoy pueden beneficiarse de la exclusión comenzarán a pagar IVA, aumentando su costo.
El Gobierno estima que esta medida generaría $1,7 billones adicionales en 2027.
Pero yo le agrego una medida que no puede ser demasiado comunicada porque sería utilizada para alegar violación a acuerdos comerciales, pero que es una medida proteccionista a nuestra industria interna, sobre todo textil, pero como medida queda corta porque promover la producción y el comercio nacional también exige revisar las condiciones en las que deben competir nuestras empresas, no solamente aumentar los impuestos a los productos que vienen del exterior.
¿RESCATE?
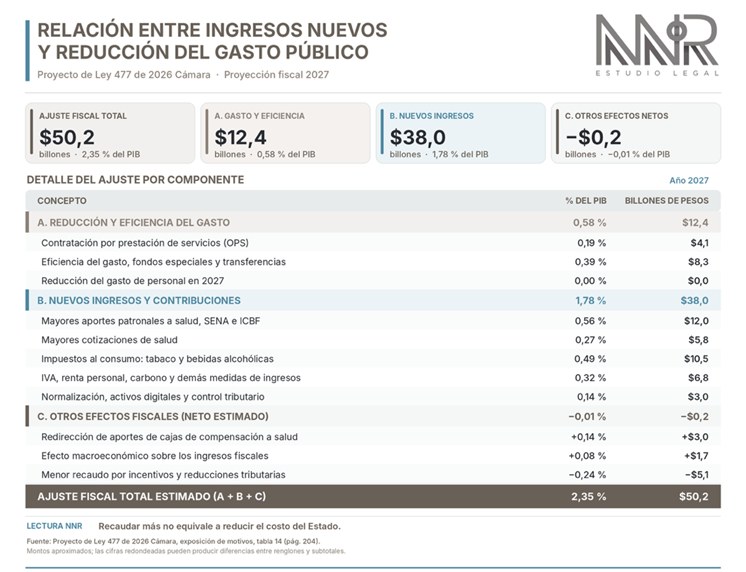
El rescate está apalancado en impuestos y cargas al ciudadano y no en la reducción, flexibilización de los gastos del Estado o por lo menos no en su mayoría.
Las cifras oficiales muestran que el proyecto obtiene una proporción mayor de su ajuste fiscal mediante nuevas contribuciones e ingresos que mediante reducciones del gasto público. La relación es de 3 a 1 para el 2027.
Mira esto:
Ya es hora de dejar de decirnos mentiras: las finanzas del Estado colombiano dependen fundamentalmente de los recursos que obtiene mediante impuestos y contribuciones obligatorias. De acuerdo con las estadísticas consolidadas del Gobierno General publicadas por el Ministerio de Hacienda, en 2024 aproximadamente el 78 % de sus ingresos provino de impuestos nacionales y territoriales y contribuciones al sistema de seguridad social.
Tomando esta proporción, como referencia para analizar la estructura de financiación pública en 2026, el análisis de una reforma tributaria que pretende ablandarse bajo la denominada ley de rescate NO puede limitarse a estimar el incremento del recaudo, sino que debe considerar la capacidad contributiva de ciudadanos y empresas, los efectos acumulados de las obligaciones fiscales y de seguridad social, y la eficiencia con que el Estado administra y ejecuta los recursos que recibe.
No se trata de desconocer la realidad fiscal, sino de entender que los aportes ciudadanos no se están viendo reflejados en servicios; el ciudadano contribuye y paga por servicios que no recibe o recibe con deficiencia, y el tamaño y gastos “inflexibles” del Estado tienen mucho que ver. ¿La desazón frente a la propuesta es que no hay una reestructuración real del Estado, dijeron que tenían una visión empresarial del Estado como organización? Pues esta no es. Las empresas están dispuestas a transformar su estructura y su hacer siempre y el estado aún en medio de las restricciones legales (que bien podrían redefinirse) como organización con propósito debe hacerlo, porque está fallando grandemente en su propósito y eso no ha hecho sino socavar su relación con la ciudadanía, las relaciones con la representación política, que son en parte causa de la violencia, la ilegalidad y la falta de crecimiento social del país.
Entonces, ¿quieren apoyo y aporte de los ciudadanos, contribuyentes y empresarios? La respuesta es sí. Pero no haciendo lo de siempre, para siempre. El Estado tiene que transformarse para seguir teniendo sentido en la nueva era mundial que nos espera a la vuelta de la esquina.
En un próximo artículo hablaré de las medidas de reajuste y recorte que me imagino.
Hazme las preguntas que quieras del tema, de lo que no he tocado aquí y, si no estás de acuerdo, escríbeme; abramos la conversación. Tiempo de ver y hablar de lo importante.
Por: Natalia Name